

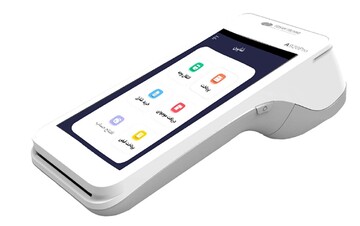
به گزارش خبرنگار تازههای اقتصاد؛ شتاب فناوری و گسترش ابزارهای دیجیتال، رفتار کاربران را در حوزههای مختلف تغییر داده به طوری که صنعت پرداخت هم از این تغییرات بینصیب نمانده و ابزارهای جدیدی برای تسریع تراکنشها وارد بازار شده که دستگاههای «کشلس» یکی از آنهاست.
کشلسها البته ابزار کاملاً جدیدی نیستند. چند سال پیش نمونههای بزرگتر این دستگاهها در برخی طلافروشیها و مراکز تجاری استفاده میشد و امکان انتقال کارتبهکارت را برای مشتریان فراهم میکرد. به مرور، نسل جدید این تجهیزات با ظاهری کوچکتر و شبیه کارتخوانهای معمولی وارد بازار شد و در سالهای اخیر شبکه بانکی نیز در عرضه و پشتیبانی از آنها فعالتر شد.
کشلس چه تفاوتی با کارتخوان دارد؟
مزیت اصلی کشلس را میتوان در حذف بخشی از مراحل سنتی پرداخت و دسترسی سریعتر به برخی خدمات بانکی دانست؛ موضوعی که با روند جهانی حرکت به سمت پرداختهای دیجیتال و بدون پول نقد همخوانی دارد.
توسعه کشلسها در ایران تنها یک موضوع فناورانه نیست و بحث مالیات نیز در مورد آنها مطرح شده است. نگرانی اصلی زمانی ایجاد میشود که مشتری بهجای پرداخت از طریق دستگاه کارتخوان متصل به حساب تجاری فروشنده، مبلغ کالا یا خدمات را با کشلس به حساب دیگری کارتبهکارت کند؛ حسابی که ممکن است به پرونده مالیاتی متصل نباشد. در این شرایط، درآمد حاصل از فروش در حساب تجاری ثبت نمیشود و شناسایی ماهیت تراکنش و اعمال مالیات بر درآمد واقعی کسبوکار دشوارتر میشود.
نگرانی فرار مالیاتی از کجا میآید؟
سیاوش غیبیپور، کارشناس امور مالیاتی، در گفتوگو با خبرنگار تازههای اقتصاد با اشاره به اینکه پروندههای مالیاتی به دو دسته تقسیم میشوند، گفت: دستهای از این پروندهها مانند مشاغل نانوایی معاف از مالیات هستند و دستهای که معافیت مالیاتی ندارند ممکن است برای محدود نشان دادن درآمد خود به سراغ ابزارهایی مانند کشلس بروند؛ چرا که امکان تغییر حساب مقصد در این دستگاهها وجود دارد و همین مسئله میتواند زمینه فرار مالیاتی را فراهم کند.
او افزود: تراکنشهای زیر دو میلیارد تومان که فاقد پرونده مالیاتی مشخص باشند، معمولاً در اولویت حسابرسی قرار نمیگیرند و برخی افراد با استفاده از کشلس بخشی از درآمد خود را به حسابها یا کارتهای دیگر منتقل میکنند تا مجموع تراکنشها از این سقف عبور نکند.
غیبیپور درباره مزیتهای کشلس گفت: این دستگاه مزایایی هم دارد به عنوان مثال نیاز جامعه به اسکناس را کاهش میدهد که این اتفاق مثبتی است؛ زیرا چاپ و نگهداری اسکناس هزینهبر است و استهلاک بالایی دارد پس توسعه دستگاههایی مانند کشلس میتواند به شبکه بانکی برای مدیریت حجم اسکناس در گردش کمک کند.
ترفندهایی برای پنهانسازی درآمد
غیبیپور با اشاره به روشهای دور زدن قوانین گفت: برخی فروشگاهها ممکن است تنها بخشی از فروش خود را از طریق دستگاه کارتخوان متصل به حساب تجاری ثبت کنند و بخش دیگری از درآمد را از طریق کشلس به حساب اعضای خانواده یا حسابهای غیرتجاری منتقل کنند. در این حالت، مشتری نیز به جای حساب تجاری فروشنده، وجه را به کارت دیگری منتقل میکند که این میتواند مصداق فرار مالیاتی باشد.
او همچنین اظهار کرد که حدود ۳۵ تا ۴۰ درصد از درآمد برخی فعالان اقتصادی شناسایی نمیشود و بخشی از آن ممکن است از طریق ابزارهایی مانند کشلس پنهان بماند؛ بنابراین برای این خلأ باید راهکارهای قانونی و نظارتی مشخصی در نظر گرفته شود.
این کارشناس در عین حال تأکید کرد که توسعه کشلس توسط بانکها به خودی خود اتفاق منفی نیست و این دستگاهها در مراکزی مانند ترمینالها و فرودگاهها که مبادلات تجاری سنگینی انجام نمیشود، کاربرد دارند. مسئله زمانی ایجاد میشود که یک فروشگاه به جای کارتخوان از کشلس برای گزارش نکردن بخشی از درآمد واقعی خود استفاده کند.
پای کلاهبرداری و فیشینگ هم وسط است؟
ماجرای امنیت کشلسها هم بیشتر از آنکه به خود دستگاه برگردد، به شیوه استفاده از ابزارهای پرداخت مربوط است. ابوالقاسم رجبی، پژوهشگر حوزه سیاستگذاری فناوری اطلاعات و ارتباطات، در اینباره به خبرنگار ما گفت: ابزارهای پرداخت مانند کشلس به خودی خود ریسک فیشینگ و کلاهبرداری را افزایش نمیدهند، بلکه آماده نبودن جامعه و شرایط محیطی میتواند این ریسک را بیشتر کند.
به گفته رجبی، فیشینگ بیشتر از آنکه به دستگاههایی مانند کارتخوان و کشلس مربوط باشد، به ابزارهای پرداخت بدون تماس و بهویژه تلفن همراه و نرمافزارهای نصبشده روی آن برمیگردد. این ابزارها که در ایران بیشتر با فناوری NFC مورد استفاده قرار میگیرند، در صورت وجود نرمافزارهای غیرمجاز یا ناامن روی گوشی میتوانند زمینه سوءاستفاده و فیشینگ را فراهم کنند.
کشلس؛ یک ابزار جهانی
در نهایت، پرداخت بدون پول نقد پدیدهای محدود به ایران نیست. در کشورهایی مانند سنگاپور، مالزی، تایلند، اندونزی و فیلیپین، استانداردهای ملی پرداخت مبتنی بر QR ایجاد شده و در کنار کارتهای بانکی و دیگر ابزارهای دیجیتال مورد استفاده قرار میگیرند.
بنابراین، حرکت به سمت پرداختهای سریعتر و بدون پول نقد، بخشی از روند تحول نظام پرداخت است و کشلسها نیز میتوانند در همین مسیر قرار بگیرند. چالش اصلی این است که همزمان با توسعه این ابزارها، سازکار مشخصی برای شفافیت مالیاتی، احراز هویت، نظارت بر تراکنشها و افزایش آگاهی کاربران درباره نحوه استفاده امن از آنها وجود داشته باشد.
نظر شما